La Banque du Canada peut utiliser son examen du mandat pour influencer les prix et l'accessibilité des maisons.
En période de crise du logement abordable, tous les outils politiques disponibles devraient viser à réduire les coûts pour les Canadiens. De concert avec d'autres acteurs des secteurs financier et du logement, nous demandons à la Banque du Canada de revoir son approche concernant l'inflation des prix de l'immobilier afin que cette tendance néfaste influence ses décisions en matière de politique monétaire et de taux d'intérêt.

Je suis ravi de vous faire part de quelques progrès concernant une question politique clé sur laquelle nous travaillons ici à Generation Squeeze depuis quelques années, dans le cadre de nos efforts pour rétablir l'accessibilité au logement.
La semaine dernière, nous avons eu l’occasion de participer à l’examen du mandat de la Banque du Canada. Tous les cinq ans, la Banque renouvelle son mandat, soit l’entente officielle conclue avec le gouvernement fédéral qui encadre ses efforts pour maintenir une faible inflation et une économie stable. Ce renouvellement est important pour le marché du logement, car le principal levier financier de la Banque, les taux d’intérêt, a une incidence majeure sur les prix des maisons. Participer à cet examen nous offre une occasion unique de veiller à ce que le mandat de la banque centrale du Canada favorise l’accessibilité au logement.
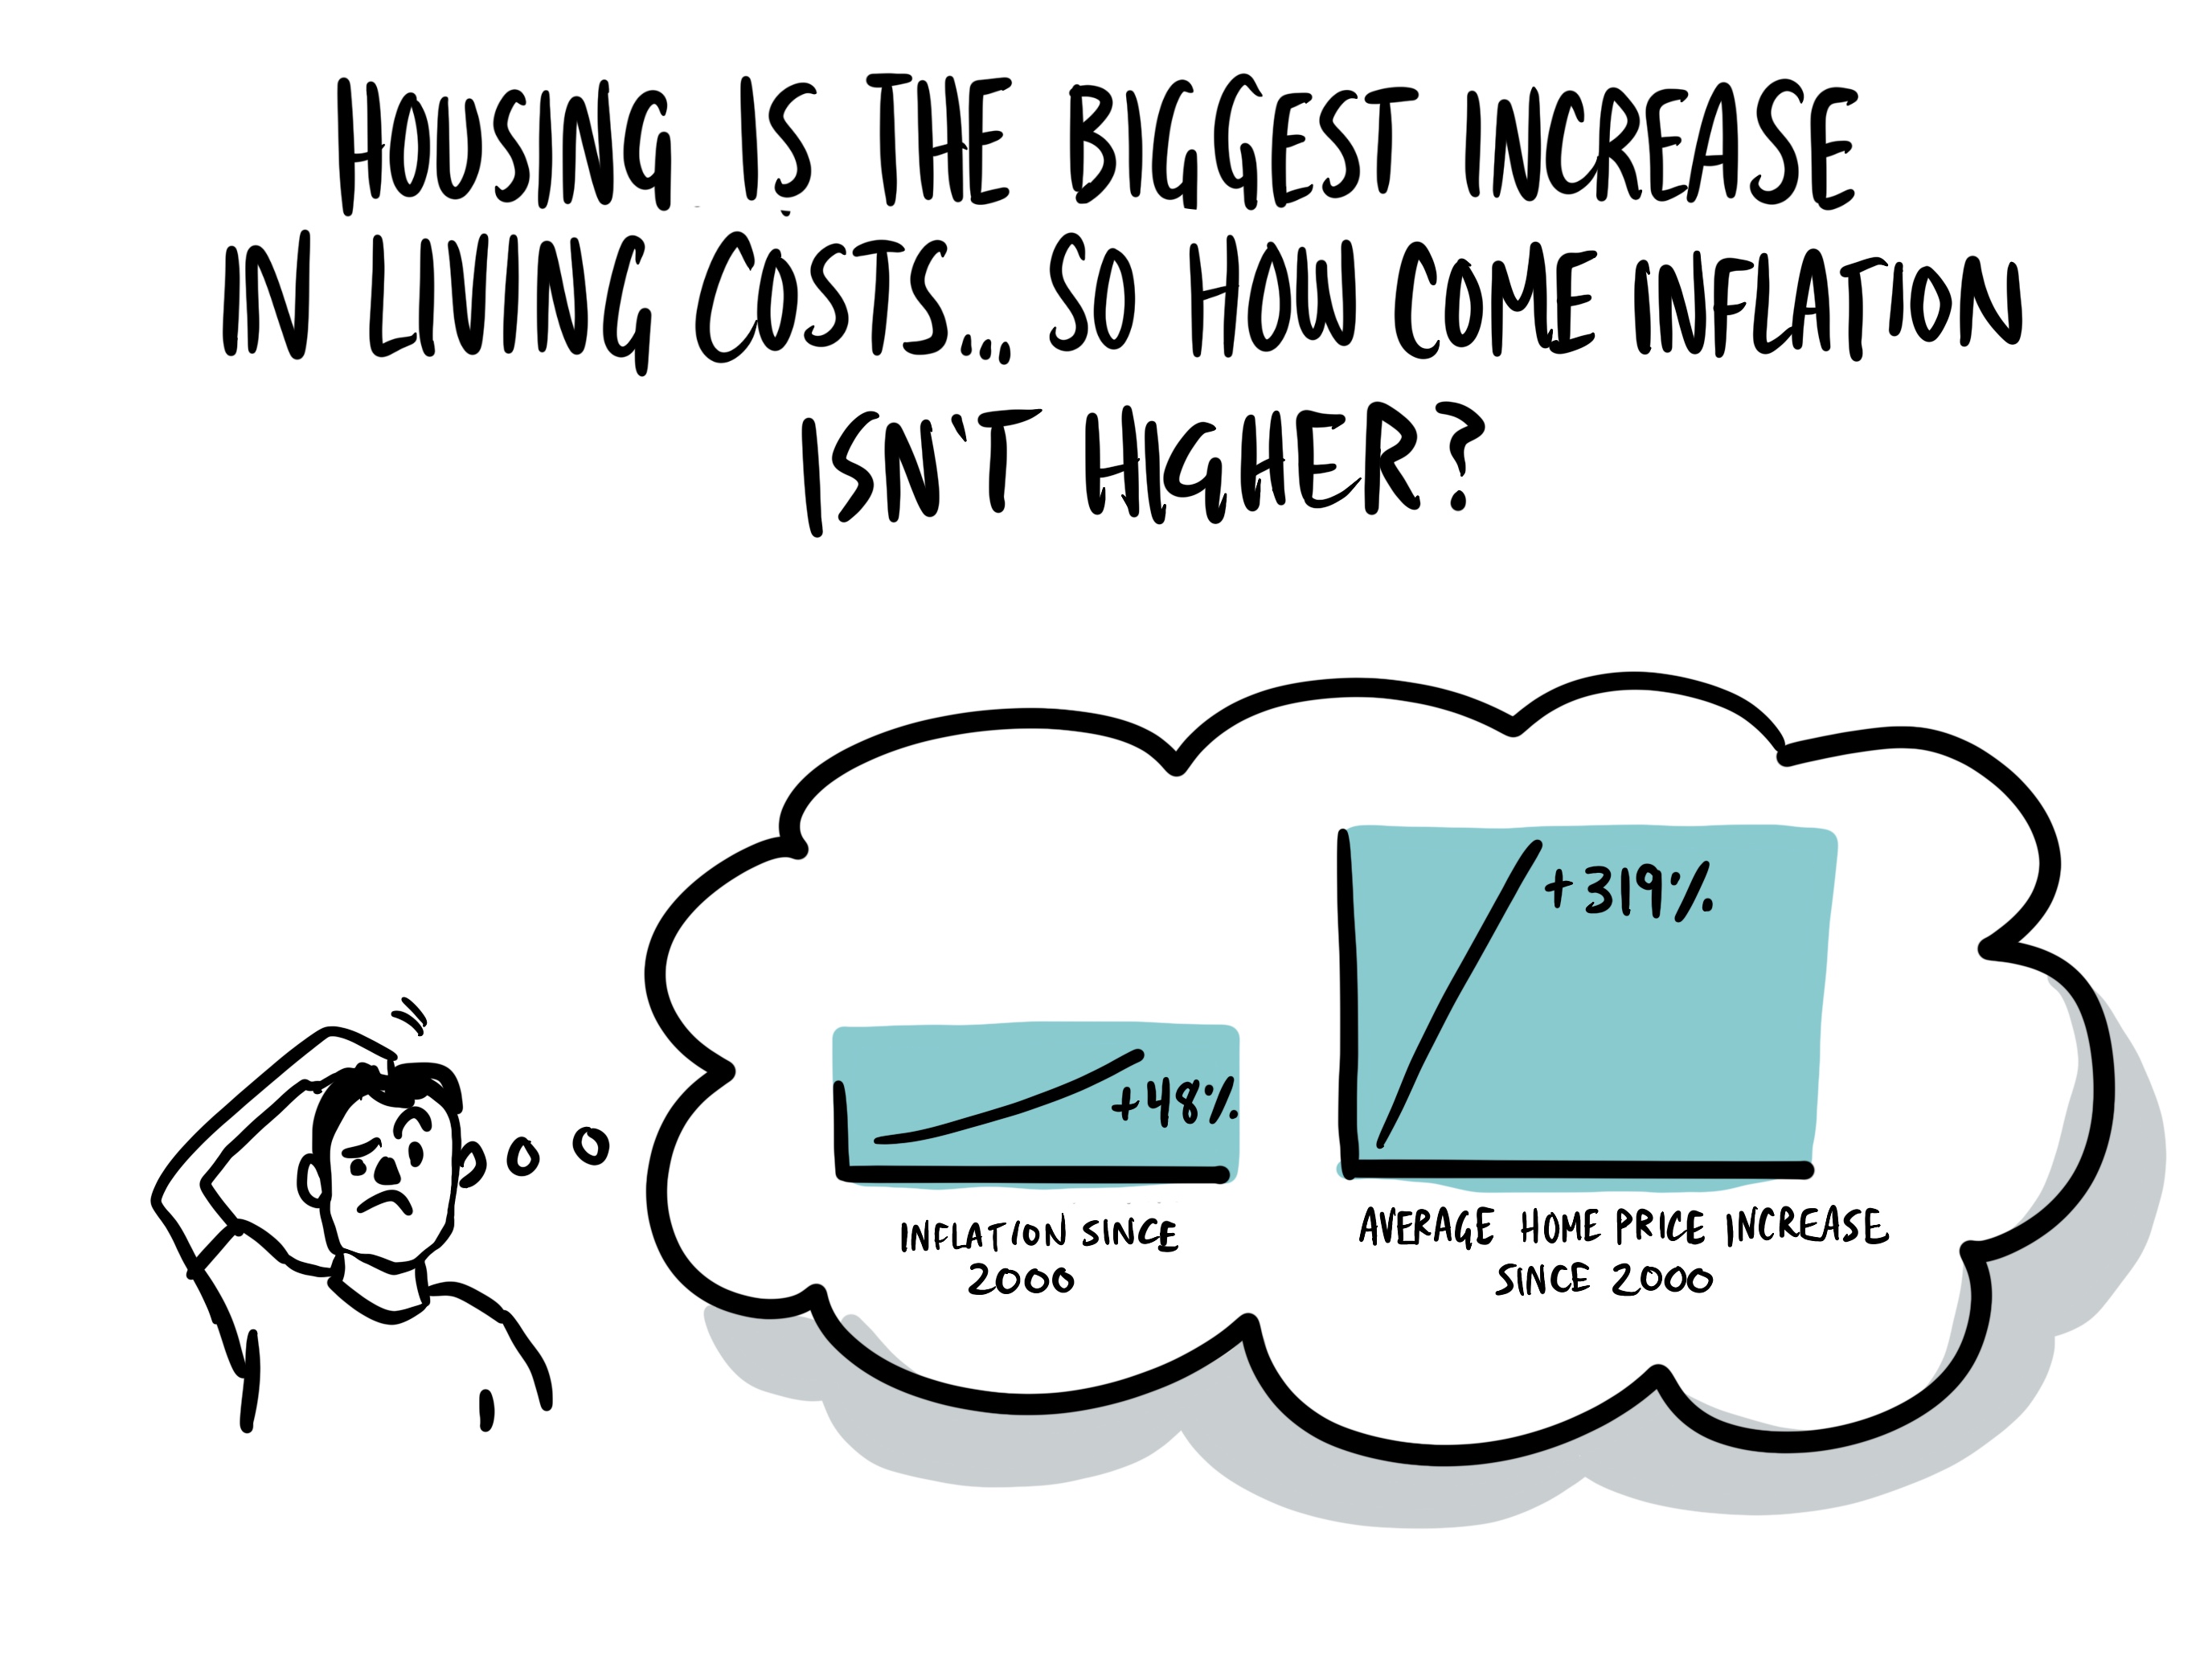
Nous avons rencontré des conseillers principaux de la Banque afin d'examiner les mesures nécessaires pour mieux harmoniser la politique monétaire avec l'objectif de rendre le logement plus abordable. Actuellement, le principal indicateur de l'inflation au Canada, l'indice des prix à la consommation (IPC), ne tient pas suffisamment compte des fluctuations des prix des logements. En effet, l'IPC a été conçu par Statistique Canada pour mesurer le coût de la propriété d'une maison , et non celui de son acquisition.
La Banque du Canada s'efforce de maîtriser l'inflation en relevant les taux d'intérêt lorsque les prix augmentent trop rapidement dans l'ensemble de l'économie. Comme l'IPC ne tient généralement pas compte de la hausse des prix des logements, la Banque, en s'appuyant sur cet outil pour mesurer l'inflation, ne réagit souvent pas en augmentant les taux d'intérêt lorsque les prix des logements s'envolent.
Nous avons pu observer ce phénomène de manière dramatique pendant la pandémie de COVID-19.
En mars 2020, la Banque du Canada a abaissé ses taux d'intérêt à un niveau proche de zéro afin de soutenir l'économie. Au cours de l'année suivante, les prix des maisons ont augmenté de 21 %, une hausse en partie alimentée par le crédit bon marché rendu possible par les faibles taux d'intérêt. Pourtant, l'IPC est demeuré aux alentours de 2 %, à peine affecté par la flambée des prix de l'immobilier.
Les taux d'intérêt sont restés bas pendant une année supplémentaire, période durant laquelle les prix de l'immobilier ont bondi de 28 %. Ce n'est que deux ans après le début de la pandémie, lorsque la hausse des prix de l'essence et des produits alimentaires a fait grimper l'IPC, que la Banque a commencé à resserrer sa politique monétaire. Paradoxalement, ce sont ces facteurs sans lien apparent, et non les préoccupations liées à l'accessibilité au logement, qui ont finalement freiné le marché immobilier.
Comme je l'écrivais à l'époque , la flambée des prix de l'immobilier qui rendait le logement inabordable pour de nombreux jeunes Canadiens et locataires de tous âges a été freinée par accident , et non intentionnellement.
Heureusement, dans le cadre de son examen de mandat de 2026, la Banque étudie l’incidence de la politique monétaire sur le marché du logement et envisage des moyens de moderniser ses processus afin de mieux soutenir l’accessibilité au logement. Une occasion idéale pour nous! De concert avec d’autres chefs de file en matière de politique financière et de logement du Conference Board du Canada , de Common Wealth Canada et de Social Capital Partners , nous avons présenté notre dossier directement à la Banque.
Nous avons demandé une mise à jour du mode de calcul des coûts du logement dans l'IPC, afin qu'il reflète mieux le coût d'acquisition d'un logement. Les bases sont déjà posées.
Suite à une rencontre avec Statistique Canada il y a quelques années, où nous avons plaidé pour une nouvelle approche concernant le logement dans l'IPC, les principaux analystes statistiques du Canada ont publié un rapport présentant une variante de l'IPC qui tient directement compte des prix des logements . Cet IPC alternatif s'est avéré nettement supérieur à la version actuelle sur de nombreuses périodes. Si la Banque du Canada s'en était servie pour orienter sa politique monétaire par le passé, elle aurait probablement incité à augmenter les taux d'intérêt. Ceci aurait pu, par conséquent, contribuer à freiner la flambée des prix des logements.
Je suis heureux d'annoncer que la Banque s'est montrée ouverte à la proposition de notre coalition visant à introduire un IPC alternatif qui reflète mieux l'évolution des prix du logement.
Les responsables de la banque ont reconnu les limites de la méthode actuelle de mesure de l'inflation et se sont montrés intéressés par la solution que nous proposions. Ils ont posé de nombreuses questions et nous avons étudié ensemble en profondeur la mise en œuvre pratique de cette idée.
Au vu de leur accueil favorable, nous sommes optimistes quant à la faisabilité de ce changement et à son impact réel. En mesurant l'inflation d'une manière qui reflète mieux la valeur des logements, la Banque pourrait resserrer les taux d'intérêt en fonction de la hausse des prix, au lieu de maintenir des taux trop bas trop longtemps, ce qui contribue à l'augmentation des prix de l'immobilier.
Réunir nos partenaires et la Banque, et constater qu'ils reconnaissent tous le problème et s'accordent sur le fait qu'il est possible de le résoudre, a constitué une étape importante pour faire avancer les choses. Nous sommes impatients de poursuivre notre participation au processus d'examen de la Banque. De plus, nous rencontrerons les représentants fédéraux de Statistique Canada afin de maintenir la pression pour obtenir des changements.
Nous vous tiendrons au courant de tout nouveau développement !