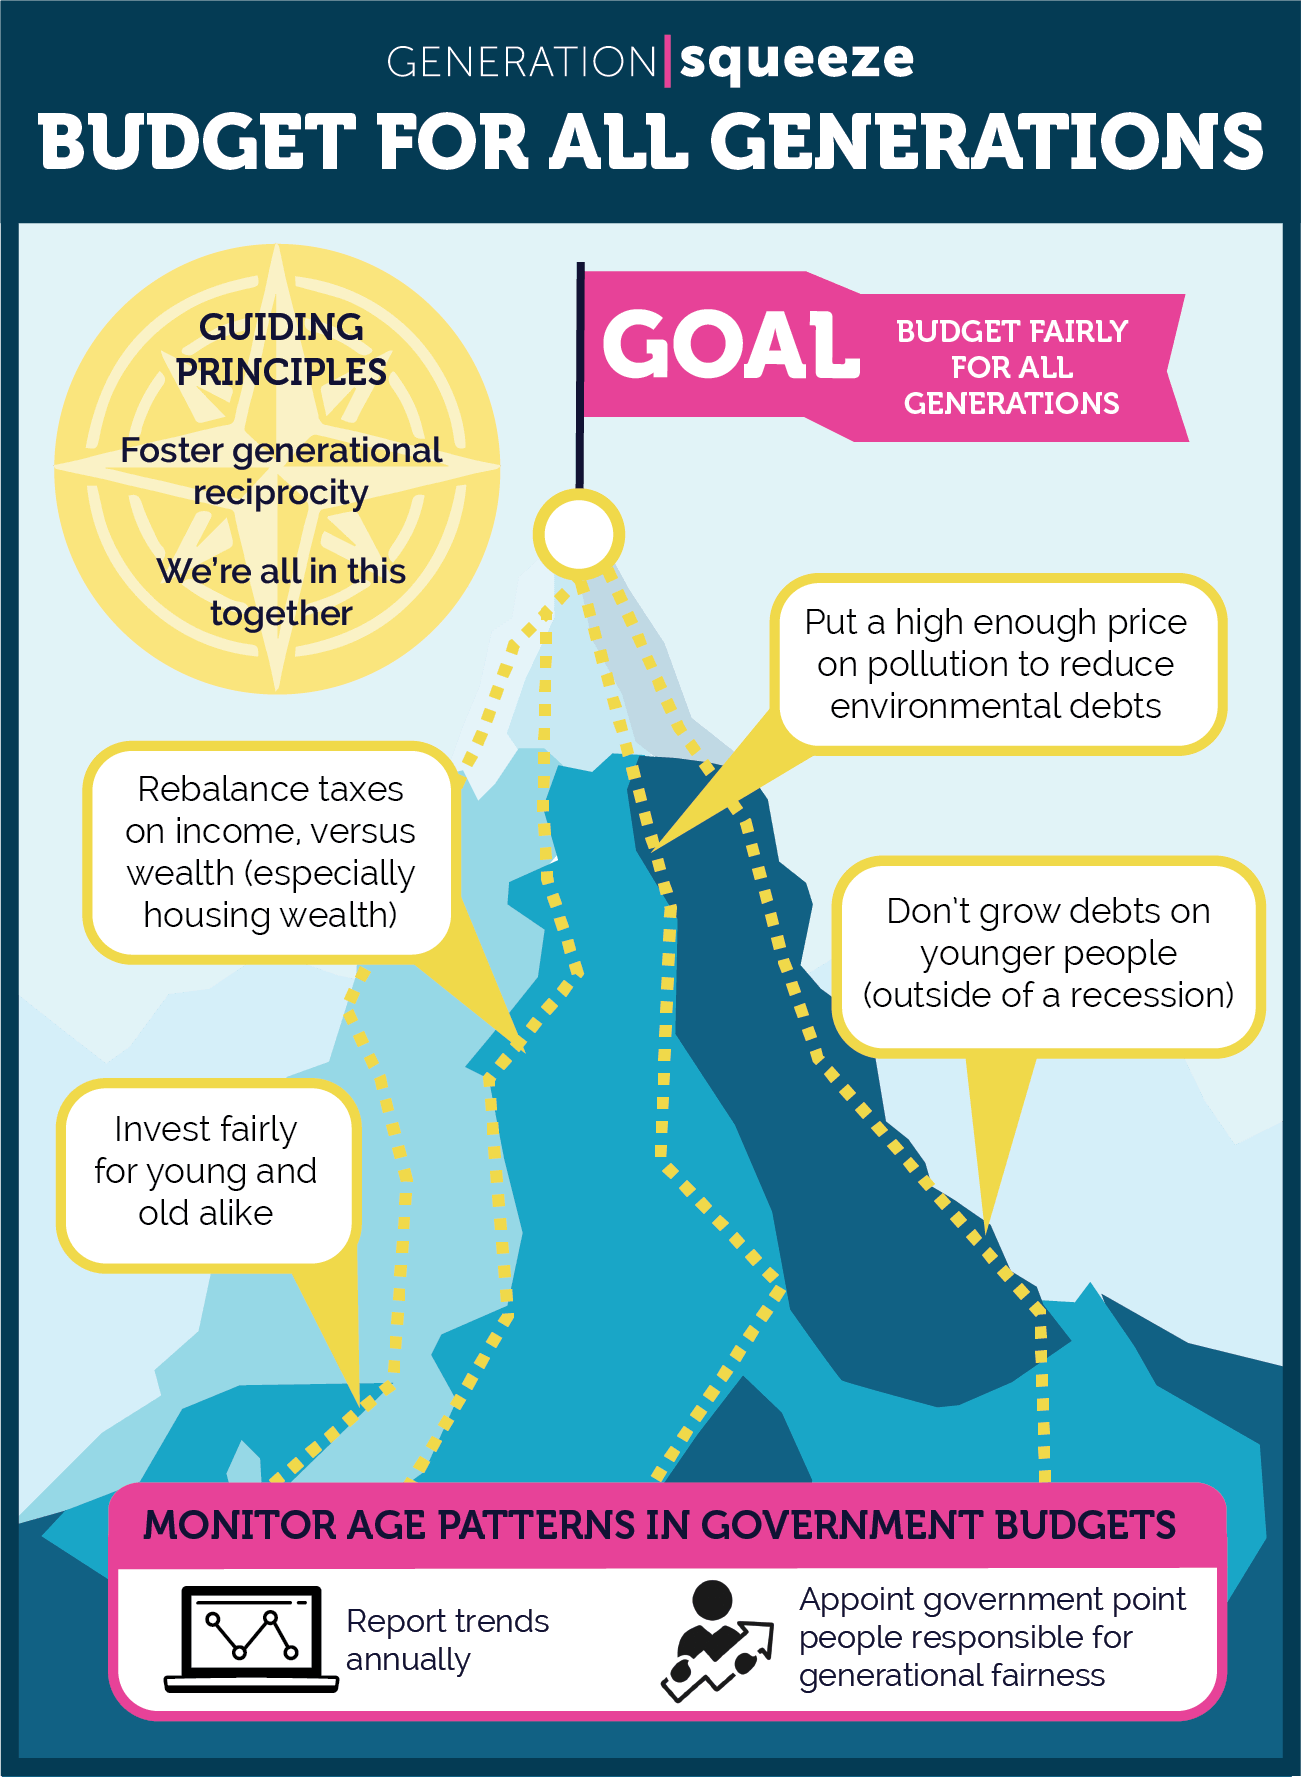
Notre plan d'action politique global pour budgétiser pour toutes les générations
Il est temps de reconnaître que bâtir un Canada qui profite à toutes les générations exige des budgets qui investissent et génèrent des revenus équitables pour tous les âges. C’est pourquoi nous avons élaboré ce plan d’action pour des budgets intergénérationnels équitables.
Introduction
Chaque année, les gouvernements élaborent des budgets qui définissent les priorités et allouent des fonds. Si un projet n'est pas prévu au budget, il a peu de chances d'être réalisé. C'est pourquoi inciter les gouvernements à concevoir leurs budgets de manière à répondre aux besoins de toutes les générations constitue une part importante de notre travail.
Depuis des décennies, les gouvernements tardent à investir dans ce qui contribue au bien-être des jeunes générations, comme les services de garde d'enfants, l'accessibilité au logement, l'éducation postsecondaire ou la lutte contre les changements climatiques. Les dépenses consacrées aux jeunes Canadiens n'ont même pas suivi le rythme de la croissance économique. Si tel avait été le cas, nous dépenserions 19 milliards de dollars de plus par année – une somme suffisante pour couvrir le coût de services de garde d'enfants à 10 $ par jour, ou pour augmenter le financement de l'éducation postsecondaire de 50 %, ou encore pour investir en une seule année dans le logement abordable ce que la Stratégie nationale sur le logement investit en près de dix ans.
Nous souhaitons tous assurer le bien-être de nos parents et grands-parents vieillissants, ce qui implique d'investir davantage plus tard dans leur vie, lorsque leurs besoins en matière de santé et d'assistance sont plus importants. C'est pourquoi nous consacrons la majeure partie des ressources publiques aux services principalement utilisés par les retraités, comme les soins médicaux et la sécurité sociale des personnes âgées. Cependant, nous savons aussi que les conditions dans lesquelles nous naissons, grandissons, vivons, travaillons et vieillissons sont particulièrement importantes durant la petite enfance. Améliorer ces conditions peut prévenir des problèmes plus graves et plus coûteux à l'avenir. Puisque nous n'avons qu'une seule chance d'offrir à chacun un bon départ dans la vie, il est de notre responsabilité de planifier et d'investir dans le bien-être des jeunes, au même titre que dans celui des personnes âgées.
Il est temps de reconnaître que bâtir un Canada qui profite à toutes les générations exige des budgets qui investissent et génèrent des revenus équitables pour tous les âges. C’est pourquoi nous avons élaboré ce plan d’action pour des budgets intergénérationnels équitables.
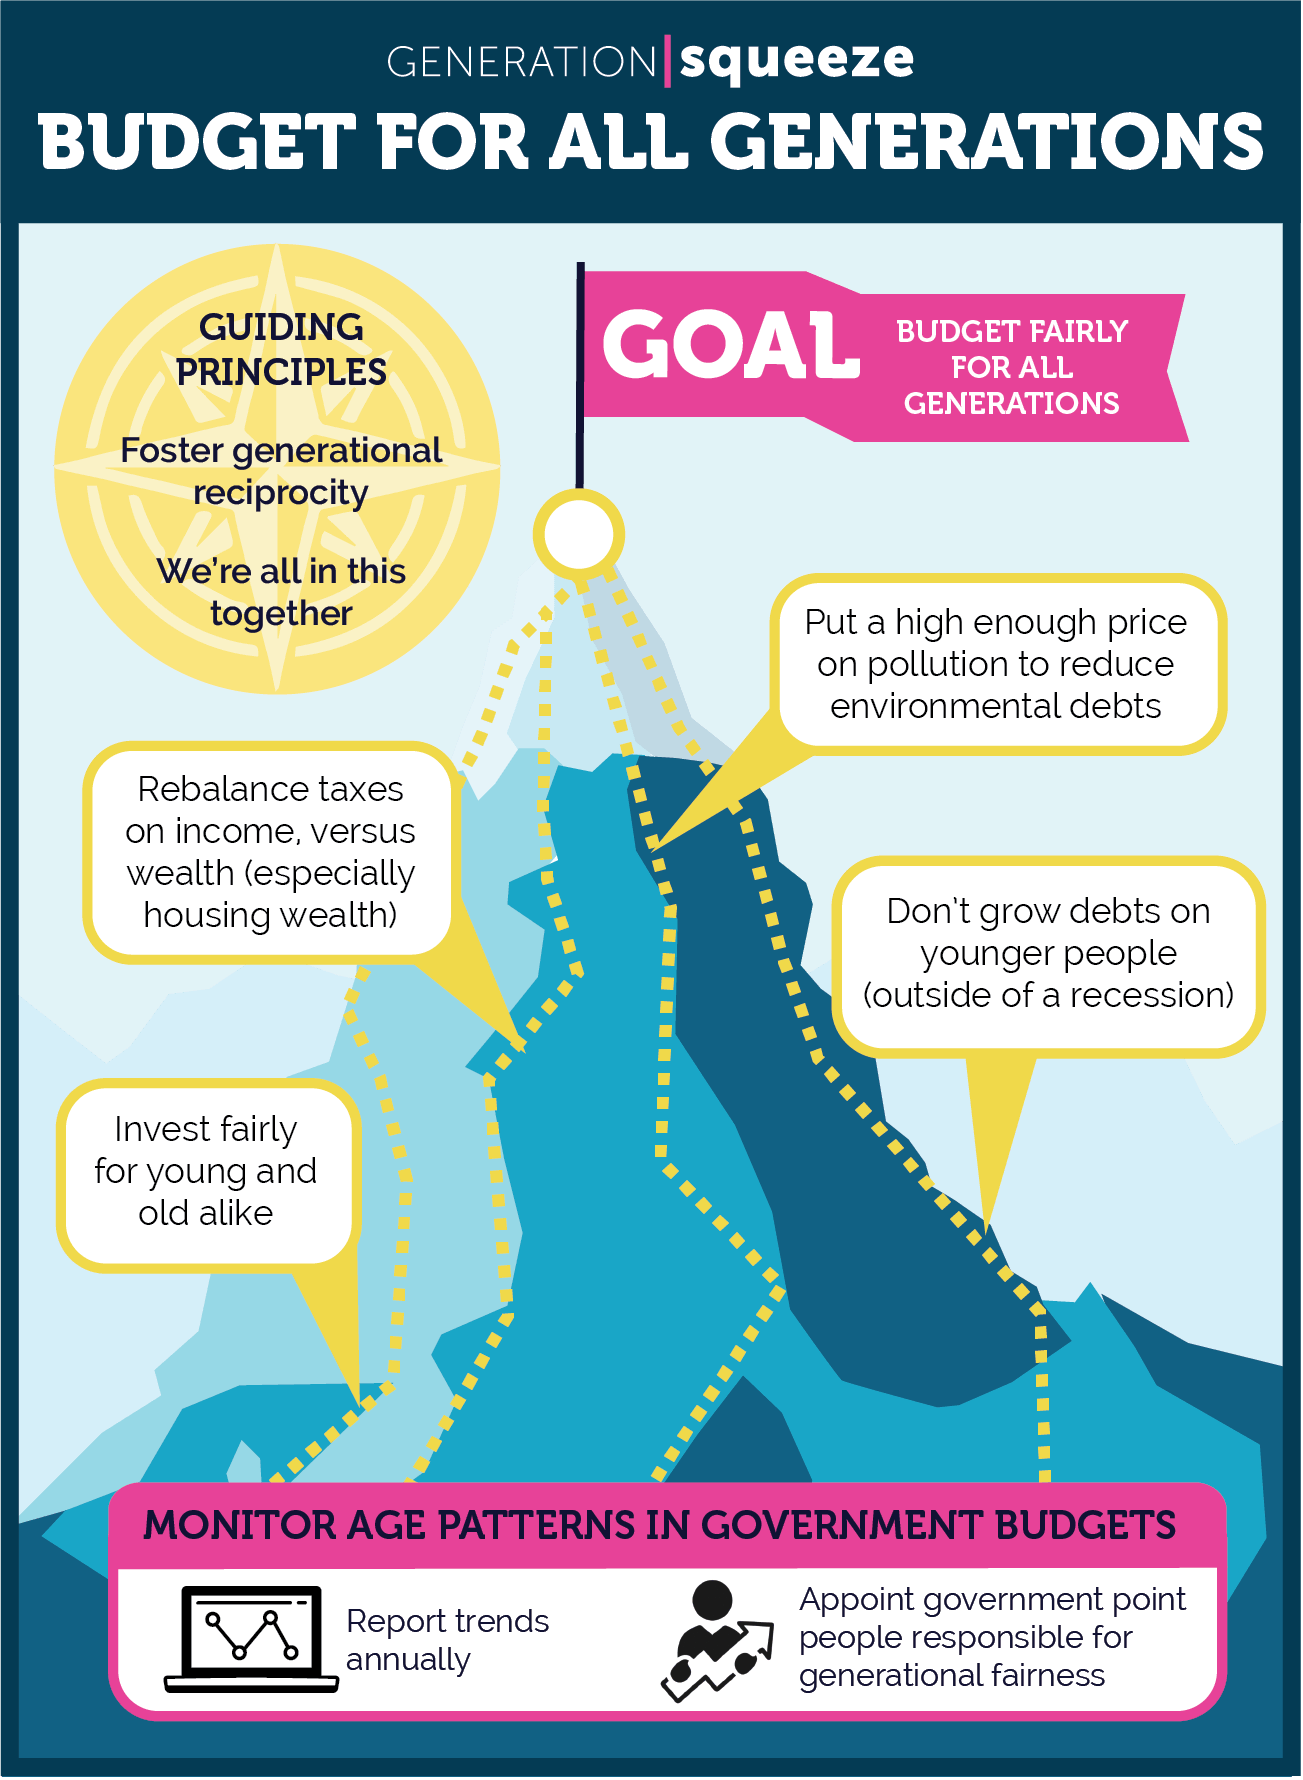
Principes directeurs
Nous sommes tous dans le même bateau
Au sein des familles, les générations s'aiment. Nous voulons insuffler cet amour et cette solidarité dans le monde politique, car bâtir un Canada qui profite à toutes les générations est une responsabilité collective.
Si notre enfant ou grand-parent a besoin d'aide, nous agissons. Et il est peu probable que nous proposions des mesures qui imposeraient un fardeau injuste à certains membres de la famille, car notre objectif principal est d'assurer le bien-être de toute la famille sur le long terme.
Ce même modèle devrait s'appliquer aux gouvernements. La solidarité intergénérationnelle exige que les gouvernements prennent en compte les besoins des différentes tranches d'âge dans leurs décisions d'investissement et de levée de fonds, afin de promouvoir le bien-être de toutes les générations, aujourd'hui et demain.
Favoriser la réciprocité intergénérationnelle
Le principe de réciprocité intergénérationnelle nous rappelle que chaque génération doit contribuer au financement des biens et services qu'elle désire et utilise, en fonction des besoins, des opportunités et du patrimoine hérités. Cela ne signifie pas que chaque génération doit contribuer de manière égale , mais bien que chaque génération doit contribuer équitablement.
Nous ne pouvons respecter ce principe si nous consacrons aujourd'hui la part du lion des fruits de la croissance économique à répondre aux besoins d'une seule tranche d'âge, sans laisser suffisamment de ressources pour répondre à ceux des autres. Or, depuis 1976, les dépenses publiques par personne pour les retraités ont augmenté quatre fois plus vite que celles destinées aux jeunes Canadiens , malgré les difficultés que rencontrent ces derniers face à la baisse des salaires, la hausse du coût de la vie et la dégradation de l'environnement. Cette augmentation disproportionnée des dépenses explique ainsi pourquoi il reste si peu d'argent à investir dans des domaines comme la garde d'enfants, le logement abordable, l'enseignement postsecondaire ou la lutte contre les changements climatiques.
Plan de base
Investissez équitablement pour les jeunes et les moins jeunes.
Pour que les budgets conviennent à toutes les générations, il est essentiel de veiller à investir équitablement, aussi bien pour les jeunes que pour les moins jeunes. Mais quel est le niveau d'investissement équitable, et comment le calculer ?
Afin de doter les gouvernements des outils nécessaires pour répondre à ces questions, nous recommandons la publication régulière de rapports sur le ratio des dépenses sociales consacrées aux Canadiens de 65 ans et plus par rapport à ceux de moins de 45 ans. Nous avons mis au point une méthodologie rigoureuse pour calculer ce ratio : additionner les dépenses liées à la sécurité de la vieillesse, au Supplément de revenu garanti pour les aînés et aux soins médicaux pour les retraités, puis comparer le total aux dépenses consacrées aux services de garde d’enfants, au congé parental, à l’enseignement primaire et secondaire, aux études postsecondaires, au soutien du revenu familial et aux soins médicaux pour les jeunes Canadiens (pour une analyse plus détaillée, consultez cet article ). La comptabilisation précise des dépenses par âge est un élément clé des demandes budgétaires visant à assurer l’équité intergénérationnelle, un point sur lequel nous insistons constamment.
Les données sur les dépenses par âge constituent un point de départ important, mais il convient ensuite de se demander si le ratio qui en résulte entre les tranches d'âge plus élevées et plus jeunes est équitable. Les avis divergent quant à ce qui est équitable ; voici donc quelques paramètres pour guider notre évaluation :
- « Équitable » ne signifie pas « identique ». Nos besoins en matière de santé et de soutien augmentent avec l’âge, il est donc raisonnable de s’attendre à dépenser davantage pour les aînés canadiens. Gen Squeeze souhaite que nos parents et grands-parents vieillissants continuent d’avoir accès aux programmes dont ils ont besoin et qu’ils utilisent.
- Le bien-être financier et le patrimoine des différentes tranches d'âge sont essentiels pour évaluer l'équilibre des dépenses publiques. Si le bien-être financier d'une tranche d'âge est plus fortement impacté que celui des autres, il conviendra peut-être de revoir la manière dont les investissements publics peuvent contribuer à compenser ces inégalités.
- Il en va de même pour les grandes tendances sociales, économiques, environnementales ou autres. Si ces tendances désavantagent davantage une tranche d'âge que les autres, nos décisions budgétaires doivent prendre en compte les mesures à prendre pour aider à compenser les pertes subies par les personnes en difficulté.
Alors, comment le Canada se situe-t-il par rapport à ces indicateurs ? Pour un bref résumé, consultez cette vidéo.
Nous n'avons certainement aucun problème avec les dépenses inégales selon les groupes d'âge , puisque les recherches montrent que les gouvernements augmentent leurs dépenses beaucoup plus rapidement pour les retraités que pour les Canadiens de moins de 45 ans. Cela nous amène à nous demander si ce déséquilibre des dépenses est justifié compte tenu du bien-être des jeunes et des personnes âgées, et des autres tendances qui affectent leur vie.
Depuis 1976, la valeur des résidences principales au Canada a augmenté de plus de 3 000 milliards de dollars. Les Canadiens de plus de 55 ans ont accumulé les deux tiers de cette richesse supplémentaire . Au cours de la même période, la pauvreté a considérablement diminué chez les retraités. Les Canadiens de plus de 65 ans affichent les taux de faible revenu les plus bas de tous les groupes d’âge au pays, peu importe la façon dont Statistique Canada calcule ce concept. Il n’en a pas toujours été ainsi. En 1976, les retraités présentaient les taux de faible revenu les plus élevés.
Au cours de la même période, le bien-être des jeunes Canadiens s'est détérioré, en raison des contraintes de temps, d'argent et de leur environnement. Ces contraintes se répercutent sur leurs enfants, car le stress est contagieux , contribuant ainsi à un niveau élevé et persistant de vulnérabilité chez les enfants partout au Canada. Les êtres humains sont particulièrement sensibles à leur environnement lorsqu'ils sont jeunes; par conséquent, si nous n'investissons pas tôt, nous manquons une occasion cruciale de promouvoir la santé et de prévenir les problèmes futurs.
Les jeunes sont mis à rude épreuve par la baisse des salaires, la hausse des coûts (logement, garde d'enfants, etc.), l'accroissement des risques environnementaux et des coûts d'adaptation, ainsi que par l'expansion de la dette publique, les Canadiens réclamant davantage de services sans vouloir les financer. En résumé : le travail acharné des jeunes d'aujourd'hui n'est plus aussi rentable qu'il l'était pour les générations précédentes. Chacun fait de son mieux pour s'adapter – études prolongées, travail accru, report de la fondation d'un foyer – mais personne ne peut, à lui seul, réparer un système défaillant.
En matière d'investissement équitable envers les jeunes et les aînés, cela signifie que le sous-investissement des gouvernements dans les jeunes Canadiens persiste, alors même que les facteurs déterminants du bien-être de ces groupes d'âge se détériorent. Avec les pressions croissantes, post-pandémiques, pour étendre les services qui profitent principalement à notre population vieillissante – comme les soins médicaux et les soins de longue durée –, le déséquilibre des dépenses entre les âges risque de s'accentuer. Pour en savoir plus, visionnez cette courte vidéo.
Imposer un prix suffisamment élevé à la pollution pour réduire la dette environnementale
La crise climatique croissante représente sans doute la plus grande dette jamais léguée d'une génération à l'autre dans toute l'histoire de l'humanité – et les données scientifiques les plus récentes montrent qu'il nous reste moins d'une décennie pour éviter de contracter cette dette de manière irréversible. C'est pourquoi nous devons imposer un prix suffisamment élevé à la pollution pour mettre fin à l'impunité dont nous avons bénéficié (c'est-à-dire, à peu près tous) en nous empêchant de payer pour les dommages environnementaux et sanitaires que nous contribuons à engendrer, et pour inciter à des mesures concrètes et rapides visant à réduire les émissions de carbone.
La tarification de la pollution est largement reconnue comme une mesure climatique essentielle. Elle a été récompensée par un prix Nobel , soutenue par le GIEC et adoptée par de nombreux dirigeants politiques et économiques du monde entier.
Par prix « suffisamment élevé », nous entendons un prix qui augmente d'au moins 10 $/tonne par an et qui dépasse 50 $/tonne (notant que certaines estimations suggèrent un minimum éventuel de 100 à 170 $/tonne).
N’endettez pas les jeunes (hors période de récession).
La dette publique qui pèse sur chaque Canadien de moins de 45 ans est aujourd'hui trois fois plus élevée qu'à l'époque où les baby-boomers d'aujourd'hui étaient jeunes adultes. Et ce, avant la pandémie et les dépenses de relance. De plus, ce chiffre n'inclut pas les nouvelles dépenses que beaucoup réclament pour l'assurance-médicaments, les soins de longue durée, les soins dentaires et l'expansion des services de santé. En l'absence de tout véritable dialogue sur le coût de ces nouveaux investissements – et sur les recettes nécessaires pour les financer – le fardeau de la dette qui pèse sur les jeunes générations et les générations futures risque de s'alourdir.
Pourquoi est-il raisonnable de continuer à accroître la dette par habitant des jeunes, même en dehors d'une récession ? Quand les Canadiens sont-ils devenus des gens qui veulent toujours plus, mais qui refusent de payer pour cela ? C'est une tendance néfaste qu'il faut enrayer. Certes, il est essentiel de combler les lacunes de notre système de santé, mais la seule façon d'y parvenir sans exacerber les tensions intergénérationnelles exige des discussions franches sur la manière de répartir équitablement les recettes entre les générations (et pas seulement entre les classes sociales) afin de couvrir les coûts.
Rééquilibrer la fiscalité sur le revenu et sur le patrimoine (notamment le patrimoine immobilier).
Le système fiscal canadien repose essentiellement sur l'imposition du revenu et très peu sur celle du patrimoine. Il est temps de demander aux gouvernements provinciaux et fédéral de rééquilibrer cette situation en imposant davantage le patrimoine, y compris le patrimoine immobilier. Cette réforme est indispensable pour tenir compte de l'évolution des facteurs qui influent sur le bien-être financier des Canadiens.
Avant toute chose, les prix de l'immobilier ont explosé partout au Canada. Il en résulte notamment une manne financière pour les propriétaires établis (souvent plus âgés) qui ont eu la chance d'accéder au marché il y a des décennies. Bien que ces propriétaires aient travaillé dur pour acquérir leur maison, les gains financiers qu'ils ont engrangés ne sont pas le fruit d'une planification financière ou d'un investissement particulièrement judicieux. C'est plutôt la flambée des prix de l'immobilier qui leur a permis d'amasser cette richesse sans qu'ils aient à le faire. De plus, notre système fiscal protège cette richesse immobilière de l'impôt par rapport à d'autres actifs, avantageant ainsi les propriétaires plus âgés et pénalisant les jeunes qui doivent faire face à des prix de l'immobilier bien supérieurs à ce que leur travail acharné peut leur permettre de gagner – surtout lorsque leurs revenus ont diminué de plusieurs milliers de dollars par année (après inflation).
Deuxièmement, la pandémie a accru la pression pour développer les soins de santé, et de nombreux Canadiens demandent aux gouvernements d'investir davantage dans des domaines comme l'assurance-médicaments et les soins de longue durée. Bien que ces idées soient pertinentes, notre système fiscal actuel ne permet pas de financer équitablement de tels programmes. Les principaux bénéficiaires de ces investissements – les aînés canadiens – n'auront pas la possibilité de contribuer financièrement à l'avance à ces nouveaux programmes. De plus, faute d'une imposition adéquate du patrimoine immobilier détenu principalement par les retraités, nous n'avons aucun mécanisme pour leur demander de contribuer équitablement au financement des nouveaux services qu'ils utiliseront. C'est problématique, d'autant plus que les Canadiens de moins de 45 ans supportent déjà un fardeau fiscal croissant en raison de l'augmentation des coûts médicaux liés au vieillissement de la population.
Alors, comment obtenir la réforme fiscale dont nous avons besoin ?
Avec le soutien d'une coalition de leaders d'opinion, Gen Squeeze propose une légère surtaxe annuelle progressive sur les résidences de plus d'un million de dollars (voir cet article pour plus de détails). Cette nouvelle surtaxe ne concernerait qu'environ 10 à 12 % des résidences au Canada, ce qui signifie que la grande majorité des Canadiens ne paieraient pas un sou de plus. Elle contribuera toutefois à démanteler le mécanisme de protection fiscale qui préserve les milliers de milliards de dollars de richesse immobilière accumulée par les propriétaires depuis 1977. De même que les paradis fiscaux extraterritoriaux incitent à transférer des fonds hors du Canada pour préserver son patrimoine, le mécanisme de protection fiscale lié à la propriété immobilière nous incite à miser sur la hausse des prix de l'immobilier pour nous enrichir. En transformant l'accession à la propriété en une stratégie d'investissement, nous compromettons l'accessibilité au logement et nuisons aux jeunes générations et aux générations futures. Une réforme fiscale permettra au Canada de protéger de véritables atouts, et non de simples abris fiscaux.
Consultez ces ressources pour plus d'informations, ou lisez l'article de la série « Grandes idées » de Maclean's expliquant pourquoi le Canada a besoin d'une taxation plus importante du patrimoine immobilier.
Surveiller les tendances par âge dans les budgets gouvernementaux
La mise en œuvre de ce plan de base nous permettra d’établir des budgets qui contribuent à bâtir un Canada qui profite à toutes les générations. Les éléments constitutifs suivants y contribueront également.
Rapport annuel sur les tendances liées à l'âge
Le suivi des dépenses au fil du temps aide les responsables politiques à prendre des décisions éclairées et efficaces en matière de dépenses. C'est pourquoi nous demandons aux gouvernements de mieux suivre les dépenses par tranche d'âge.
Gen Squeeze a joué un rôle déterminant dans l'intégration de la toute première analyse générationnelle dans un budget fédéral canadien . Il s'agit d'une avancée importante, car elle met l'analyse générationnelle au premier plan et constitue un point de départ pour de futurs développements. Toutefois, l'approche fédérale présente des lacunes importantes qu'il convient de corriger si l'on souhaite fonder les décisions de dépenses sur des données précises concernant la répartition des dépenses publiques par âge. De plus, aucune province n'intègre encore d'analyse par âge dans son budget. Il reste donc du travail à accomplir.
Désigner des personnes référentes au sein du gouvernement pour l'équité intergénérationnelle
Il est beaucoup plus probable que le bien-être des jeunes Canadiens soit traité avec autant d'urgence que celui des autres groupes d'âge au moment de l'élaboration du budget si les gouvernements désignent un sous-ministre, un secrétaire parlementaire ou un autre haut fonctionnaire spécifiquement chargé de promouvoir l'équité intergénérationnelle dans les finances publiques.
Références
Ce cadre a été élaboré au sein du Generation Squeeze Lab de l’Université de la Colombie-Britannique. Les idées qui le composent ont été développées, en partie, grâce au soutien d’une subvention du Conseil de recherches en sciences humaines du Canada (CRSH) intitulée « Un budget pour toutes les générations ». Vous trouverez ci-dessous une brève liste de publications scientifiques qui abordent les idées présentées dans ce plan d’action.
Kershaw, P. et L. Anderson (2016). « Mesurer la répartition par âge des dépenses sociales au Canada ». Administration publique canadienne 59(4) : 556-579.
Kershaw, P. (2018). « La justice intergénérationnelle dans les finances publiques : une étude de cas canadienne. » Revue de justice intergénérationnelle 12(1) : 32-46.
Kershaw, P. (2018). « Un changement fiscal – Plaidoyer pour un rééquilibrage du traitement fiscal des revenus et du patrimoine immobilier. » Revue fiscale canadienne 66(3) : 585-604.
Kershaw, P. (2022). « Le système fiscal canadien alimente une dépendance culturelle aux prix élevés et croissants des logements. » Perspectives on Tax Law & Policy 3(3) : 1-5.
Kershaw, P. (2020). « Une analyse des finances publiques canadiennes axée sur la santé dans toutes les politiques ». Revue canadienne de santé publique (111) : 8-20.
Kershaw, P. (2018). « La nécessité de la santé dans toutes les politiques au Canada. » Journal de l’Association médicale canadienne 190(64) : E64-65.
Vanhuysse, P., et al. (2021). « Les États-providence comme mécanismes de redistribution au cours du cycle de vie : une analyse des rôles de l’âge et du statut socio-économique montre que les systèmes fiscaux et sociaux européens redistribuent principalement entre les groupes d’âge. » PLoS ONE 16(8) : e0255760. https://doi.org/0255710.0251371/journal.pone.0255760.
Vanhuysse, P. (2013) Justice intergénérationnelle dans les sociétés vieillissantes : une comparaison transnationale de 29 pays de l'OCDE.
Tepe, M. et P. Vanhuysse (2010). « Biais des personnes âgées, nouveaux risques sociaux et dépenses sociales : changement et calendrier dans huit programmes à travers quatre mondes de protection sociale, 1980-2003 ». Journal of European Social Policy 20(3) : 217-234.
Kotlikoff, L. (2017). « Mesurer la justice intergénérationnelle ». Revue de justice intergénérationnelle 11(2) : 56-63.
Kotlikoff, L. et S. Burns (2012). Le choc des générations : se sauver soi-même, nos enfants et notre économie . Cambridge, MIT Press.
Bradshaw, J. et J. Holmes (2013). « Une analyse de l'équité dans la redistribution aux retraités et aux enfants au cours des dernières décennies dans les pays de l'OCDE et au Royaume-Uni. » Journal of Social Policy 42(1) : 39-56.
Lee, R. et A. Mason, Eds. (2011). Vieillissement de la population et économie générationnelle : une perspective mondiale . Cheltenham, Royaume-Uni, Edward Elgar Publishing Limited.
Oreopoulos, P. et LJ Kotlikoff (1996). « Rétablir l’équilibre générationnel au Canada ». Choices 2(1) : 2-52.
Auerbach, AJ, et al. (1991). Les comptes générationnels : une alternative pertinente à la comptabilité du déficit. Politique fiscale et économie , NBER, vol. 5.